대환대출 조건과 방법, 대출 갈아타기 하면 얼마나 아끼나요
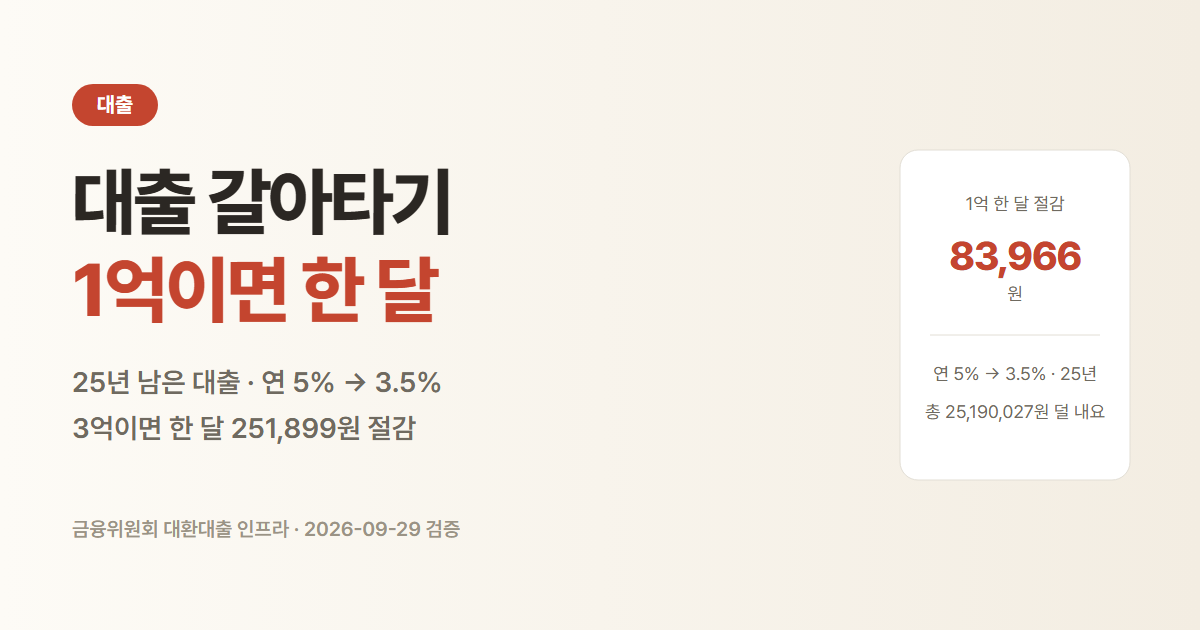
대환대출은 더 좋은 조건의 새 대출을 받아 기존 대출을 갚는 것이에요. 정부의 온라인·원스톱 대환대출 인프라로 신용대출, 주택담보대출, 전세대출을 앱에서 옮길 수 있어요. 주담대는 기존 대출을 받은 지 6개월이 지나야 하고 연체·법적 분쟁 중인 대출이나 저금리 정책금융상품 등은 안 돼요. 전세대출은 실행 3개월 뒤부터 계약 종료 6개월 전까지예요.
목차 (6개 질문)열기
- 1억 · 25년 · 5% → 3.5%
- 한 달 83,966원, 남은 기간 25,190,027원 절감
- 수수료를 되찾는 기간
- 1억 주담대 18개월 차 수수료 약 280,000원, 약 4개월
- 주담대 갈아탈 수 있는 때
- 기존 대출을 받은 지 6개월이 지난 뒤부터
- 주담대 담보
- 아파트, 실시간 시세가 조회되는 주거용 오피스텔·빌라(2024.9.30~)
- 주담대 제외 대상
- 연체·법적 분쟁 중인 대출, 저금리 정책금융상품 등
- 심사 기간
- 오피스텔·빌라 약 1~2주(영업일)
- 전세대출 갈아탈 수 있는 때
- 실행 3개월 뒤 ~ 계약 종료 6개월 전 (2024.6.3~)
- 다시 받는 심사
- 새 금융회사의 신규 대출이라 DSR·LTV를 다시 봐요
대환대출 조건과 방법은 무엇인가요대출 종류마다 옮길 수 있는 때가 달라요
신용대출·주택담보대출·전세대출이 대상이고, 대출비교 플랫폼이나 금융회사 앱에서 비교하고 신청해요. 대출 종류마다 옮길 수 있는 때와 대상이 달라요. 약정을 맺으면 새 금융회사가 기존 금융회사에 대출금을 갚아 갈아타기가 끝나요.
| 대출 종류 | 갈아탈 수 있는 대출 | 갈아탈 수 있는 때 | 알아 둘 것 |
|---|---|---|---|
| 신용대출 | 신용대출 (2023년 5월 시작) | 09~22시 | 모든 과정이 15분 안에 원스톱으로 끝나요 |
| 주택담보대출 | 아파트(2024.1.9~), 실시간 시세 조회되는 주거용 오피스텔·빌라(2024.9.30~) | 기존 대출을 받은 지 6개월이 지난 뒤 | 분양 아파트 잔금대출도 2024년 4월 1일부터 대상 |
| 전세대출 | 전월세보증금대출 (2024.1.31 시작) | 대출 실행 3개월 뒤부터 임대차 계약 종료 6개월 전까지 | 2년 계약이면 18개월이 지나기 전까지 |
전세대출 기간은 2024년 6월 3일 넓어진 기준이에요. 주담대에서 연체·법적 분쟁 중인 대출과 저금리 정책금융상품 등은 대상이 아니에요.
대출 갈아타기 하면 얼마나 아끼나요남은 대출과 낮추는 금리만큼 매달 상환액이 줄어요
25년 남은 1억 대출을 연 5%에서 3.5%로 옮기면 한 달 83,966원을 아껴요. 원리금균등으로 매달 같은 금액을 갚는다고 보고 계산했어요. 1.5%p는 실제 이용자 평균 인하 폭 1.52%p와 비슷한 값이에요.
| 남은 대출 | 5% → 4% | 5% → 3.5% | 5% → 3% |
|---|---|---|---|
| 1억원 | 56,753 | 83,966 | 110,379 |
| 2억원 | 113,506 | 167,933 | 220,757 |
| 3억원 | 170,259 | 251,899 | 331,136 |
단위: 원. 기존·신규 모두 25년 원리금균등, 월 이자를 원 단위로 반올림한 상환표 기준이에요. 같은 1.5%p라도 출발 금리가 낮으면 절감액이 조금 줄어요.
| 구분 | 옮긴 사람 | 옮긴 대출 | 평균 금리 인하 | 1인당 한 해 이자 절감 |
|---|---|---|---|---|
| 신용대출 | 176,723명 | 4조1,764억원 | 1.57%p | 58만원 |
| 주택담보대출 | 26,636명 | 4조8,935억원 | 1.49%p | 273만원 |
| 전세대출 | 10,768명 | 1조8,019억원 | 1.42%p | 238만원 |
| 합계·평균 | 214,127명 | 10조8,718억원 | 1.52%p | 164만원 |
금융위원회 2024.6 보도참고. 신용대출의 금리 인하와 절감액은 더 낮은 금리로 옮긴 차주 기준이에요.
주택담보대출 갈아타기 조건은 무엇인가요담보 종류와 대출 상태를 먼저 봐요
대출 기간, 담보 종류, 대출 상태가 맞으면 신청할 수 있어요. 수수료와 견줘 이득인지는 따로 따져요. 오피스텔은 기존 대출 때 금융회사가 전입신고 등으로 주거용임을 확인했고 지금도 사는 곳이어야 해요. 빌라는 연립·다세대주택을 말해요.
갈아타기도 새 금융회사가 내주는 신규 대출이라 DSR과 LTV를 다시 따져요. DSR은 한 해 갚는 원리금이 소득에서 차지하는 비율, LTV는 집값 대비 대출 비율이에요. 소득이 줄어 DSR 기준을 넘으면, 넘는 만큼 기존 대출을 일부 갚고 옮기는 방법이 있어요.
규제지역 주담대는 일부 차주에 한해 증액 없이 옮기면 처음 대출 때의 LTV 규제비율을 적용받아요. 2025년 10월 16일 규제지역이 넓어지면서 대환대출에도 강화된 LTV 40%가 적용됐어요. 생활안정자금목적 주담대는 집을 사는 데 쓰지 않는 주택담보대출이에요. 금융위원회는 그중 한도 1억원 기준이 적용되는 차주의 증액 없는 대환에 한해 2025년 10월 27일부터 취급 당시 규제비율을 적용하기로 했어요.
전세대출 갈아타기 조건은 무엇인가요2024년 6월 3일부터 갈아탈 수 있는 기간이 넓어졌어요
대출 실행 3개월 뒤부터 임대차 계약 종료 6개월 전까지 갈아탈 수 있어요. 처음에는 계약기간의 절반이 지나기 전까지만 됐는데 2024년 6월 3일부터 넓어졌어요. 전세대출 심사는 주택 시세와 선순위 채권(내 보증금보다 먼저 갚아야 하는 빚), 보증기관 요건, 임대차계약이 진짜인지까지 봐요.
| 사례 | 기존 대출 | 갈아탈 대출 | 효과 |
|---|---|---|---|
| 다세대주택 전세 | 6천만원, 연 5.87% (월 이자 약 29만원) | 연 3.84% | 금리 2.03%p 하락, 한 해 이자 약 122만원 절감 |
| 오피스텔 전세 | 1억3,200만원, 연 6.10% (월 이자 약 67만원) | 연 3.89% | 금리 2.21%p 하락, 한 해 이자 약 292만원 절감 |
| 아파트 월세보증금 | 2억3,600만원, 연 5.86% (월 이자 115만원) | 연 3.89% | 금리 1.97%p 하락, 한 해 이자 약 465만원 절감 |
서비스 초기 약정을 맺은 사례예요. 전세뿐 아니라 월세(반전세 포함)로 사는 사람도 신청했어요.
신용대출 갈아타기 하면 신용점수가 떨어지나요갈아탔다는 사실만으로는 바뀌지 않아요
갈아탔다는 사실만으로는 떨어지지 않아요. 다만 은행 대출을 2금융권 고금리 대출로 옮기면 떨어질 수 있어요. 신용점수는 대출을 받은 금융업권, 대출금리와 한도, 최근 신용거래 내역 등으로 정해져요. 반대로 2금융권 대출을 은행의 저금리 대출로 옮기면 오를 수 있어요. 2023년 6월 30일부터 신용평가사가 대환대출을 따로 구분해요.
더 낮은 금리로 갈아탄 사람은 신용평점이 올랐다는 집계가 있어요. 2024년 2월 금융위원회 집계에서 더 낮은 금리로 옮긴 사람의 신용평점이 주담대는 평균 약 25점, 신용대출은 약 36점 올랐어요(KCB 기준).
자주 묻는 질문
Q대출 갈아타기 할 때 드는 비용은 무엇인가요?
기존 대출의 중도상환수수료가 있어요. 계약 성립 뒤 3년이 지난 대출은 원칙적으로 수수료를 받을 수 없어요. HUG 보증 전세대출은 반환보증 재가입 비용도 봐야 해요. 기재금액 5천만원 이하 금전소비대차 증서는 인지세를 내지 않아요.
Q갈아탈 수 없는 대출은 무엇인가요?
주담대는 받은 지 6개월이 안 됐거나, 연체·법적 분쟁 중이거나, 저금리 정책금융상품 등이면 안 돼요. 전세대출은 실행 뒤 3개월이 안 됐거나 계약 종료까지 6개월이 안 남았으면 안 돼요.
- 신용·주담대·전세대출은 앱에서 비교해 신청하면 새 금융회사가 기존 대출을 갚아 줘요.
- 연 5%에서 3.5%로 낮추면 25년 남은 1억 대출에서 매달 8만원대가 줄어요. 수수료와 먼저 비교하세요.
- 옮길 수 있는 때는 대출 종류마다 달라요. 주담대는 6개월, 전세대출은 실행 3개월이 기준이에요.
- 갈아탔다는 사실만으로 신용점수는 바뀌지 않지만, 2금융권 고금리로 옮기면 떨어질 수 있어요.